
Die Makler- und Bauträgerverordnung (MaBV) regelt unter anderem Zahlungen vor Fertigstellung und sieht für den Ratenplan höchstens sieben Teilbeträge vor. Der Zahlungsplan ordnet Teilbeträge bestimmten Bauleistungen oder Bauzuständen zu. Beispielhaft: Bei einem Kaufpreis von 400.000 € und einem Anteil von 30 % wären 120.000 € diesem Bauzustand zugeordnet. Ob und wann der Betrag fällig ist, hängt vom Vertrag sowie den gesetzlichen Voraussetzungen und dem tatsächlich erreichten Bauzustand ab.
Ob eine Anforderung berechtigt ist, lässt sich in drei Schritten prüfen: Welche Voraussetzungen müssen vor der ersten Zahlung erfüllt sein? Stimmt die Höhe der Rate? Ist der vereinbarte Bauzustand wirklich erreicht?
Was regelt ein MaBV-Ratenplan?
Wer eine Neubauwohnung vom Bauträger kauft, zahlt nicht den ganzen Preis bei Vertragsschluss. Die Makler- und Bauträgerverordnung (MaBV) regelt, unter welchen Sicherungsbedingungen ein Bauträger Zahlungen des Erwerbers überhaupt entgegennehmen darf. Sie schützt Käufer davor, Geld zu überweisen, dem am Ende kein fertiges Haus gegenübersteht. Der MaBV-Ratenplan ist das Werkzeug, mit dem der Kaufpreis in Teilbeträge zerlegt wird. Höchstens sieben davon sind erlaubt.
Der Zahlungsplan steht im Bauträgervertrag selbst. Dort ordnet der Vertrag jedem Teilbetrag einen bestimmten Bauzustand zu. Der Baufortschritt wird so zur Grundlage der MaBV-Ratenzahlung nach Baufortschritt: Erst wenn der Bauträger einen vereinbarten Abschnitt geschafft hat, darf er die nächste Rate verlangen. Jede Rate soll also einem Wert entsprechen, der auf dem Grundstück bereits sichtbar entstanden ist.
Ein Beispiel macht das greifbar. Angenommen, Du kaufst eine Neubauwohnung für 400.000 Euro, und der Vertrag sieht sieben Raten vor. Die erste Rate knüpft an den Beginn der Erdarbeiten an. Eine spätere Rate hängt am fertigen Rohbau, wieder eine andere an den Fenstern, die letzte an der vollständigen Fertigstellung. Welcher Anteil von 400.000 Euro zu welchem Bauzustand gehört, steht in der Tabelle oder Aufzählung des Vertrags. Diese Zahlen und die dazugehörigen Gewerke begleiten die folgenden Abschnitte als durchgehendes Beispiel.
Dabei lohnt ein genauer Blick auf eine Unterscheidung. Dass der Vertrag eine Bauphase benennt, heißt noch nicht, dass die zugehörige Forderung fällig ist. Das sind zwei getrennte Prüfpunkte. Die Phase steht auf dem Papier. Die Fälligkeit hängt davon ab, ob die Voraussetzungen erfüllt sind und die Bauleistung tatsächlich vollständig vorliegt.
Daraus ergeben sich drei Ebenen, auf denen sich jede Zahlungsanforderung prüfen lässt:
Zuerst sind die Voraussetzungen vor der ersten Zahlung zu prüfen. Welche Sicherungen vorliegen müssen, richtet sich nach den gesetzlichen Vorgaben und der konkreten Vertragsgestaltung. Dazu können etwa ein wirksamer Vertrag und die Sicherung des Anspruchs auf Eigentumsübertragung gehören. Fehlt eine erforderliche Voraussetzung, kann dies die Fälligkeit der Zahlung beeinflussen.
Dann ist die Höhe der Rate zu prüfen. Der Plan muss die gesetzlichen Vorgaben einhalten und die Anforderung sollte mit der vertraglich vereinbarten Berechnung übereinstimmen. Ein Abgleich der Berechnung kann helfen, Abweichungen zu erkennen.
Zuletzt ist zu prüfen, ob der vereinbarte Bauzustand erreicht ist. Maßgeblich sind die vertragliche Zuordnung und die dafür geltenden Voraussetzungen; ein noch nicht abgeschlossener Teil einer gebündelten Bauleistung kann gegen die Fälligkeit der Rate sprechen.
Ein MaBV-Zahlungsplan beim Bauträger ist damit weniger kompliziert, als er zunächst wirkt. Er besteht aus wenigen Prüfschritten, die sich bei jeder Anforderung wiederholen. Wer sie kennt, behält bei einer Summe von mehreren hunderttausend Euro die Kontrolle über den Zahlungsverlauf.
Welche Voraussetzungen gelten vor der ersten Rate?
Vor der ersten Zahlung sind die Voraussetzungen des § 3 Abs. 1 MaBV und die konkrete Vertragsgestaltung zu prüfen. Dazu gehören je nach Fall insbesondere ein wirksamer Vertrag, die Sicherung des Anspruchs auf Eigentumsübertragung, die Freistellung von Grundpfandrechten sowie die erforderliche Baugenehmigung. Welche Voraussetzungen im Einzelfall erfüllt sein müssen, ergibt sich aus den gesetzlichen Vorgaben und den vereinbarten Sicherungen. Im MaBV-Ratenplan ist der Baufortschritt daher nicht der einzige Prüfpunkt.
Eine mögliche Sicherung betrifft die Freistellung von Grundpfandrechten. Die finanzierende Bank kann sich eine Grundschuld am Grundstück eintragen lassen; welche Rechte und Folgen daraus entstehen, hängt von den Vereinbarungen ab. Eine Freistellungserklärung kann regeln, unter welchen Bedingungen das Kaufobjekt aus der Belastung entlassen wird. Maßgeblich sind der Wortlaut der Erklärung und die vereinbarten Zahlungsvoraussetzungen.
Für die erste Rate Deines Beispiels über 400.000 Euro, fällig mit Beginn der Erdarbeiten, gehören vier Unterlagen zusammen:
Beispielsweise können eine notarielle Fälligkeitsmitteilung, der Nachweis der Vormerkung, die Freistellungserklärung und der Nachweis der Baugenehmigung relevant sein. Welche Unterlagen im konkreten Fall erforderlich sind, richtet sich nach den gesetzlichen Voraussetzungen und der Vertragsgestaltung; ein fehlender Nachweis kann die Fälligkeit beeinflussen.
Wie entstehen aus den Prozentsätzen höchstens sieben Raten?
Wie viele Raten sind nach MaBV vorgesehen? Der Zahlungsplan darf grundsätzlich höchstens sieben Teilbeträge ausweisen; die konkrete Ausgestaltung richtet sich nach den gesetzlichen Vorgaben.
Das Gesetz arbeitet dabei mit kleineren Einheiten. § 3 Abs. 2 MaBV nennt einzelne Bauleistungsanteile, jeweils als Prozentsatz des Kaufpreises. Der vertragliche MaBV-Ratenplan fasst mehrere dieser Anteile zu einem Teilbetrag zusammen. Im Beispiel werden der erste Teilbetrag und die zwölf weiteren Bauleistungsanteile zu insgesamt sieben Raten zusammengefasst.
Berechnungsbasis und Prozentsätze nach § 3 MaBV
Für die Berechnung sind die Vorgaben des § 3 Abs. 2 MaBV und die konkrete Vertragsgestaltung maßgeblich. In der hier zugrunde gelegten Beispielrechnung wird ein erster Teilbetrag von 30 % der Vertragssumme mit Beginn der Erdarbeiten angesetzt; die weiteren Prozentsätze werden auf die verbleibende Vertragssumme bezogen. Bei einem konkreten Vertrag sollte geprüft werden, ob Berechnungsbasis und Fälligkeitsvoraussetzungen zutreffend wiedergegeben sind.
Die zwölf weiteren Anteile ergeben zusammen 100 % dieser Restsumme. Die Prozentsätze nach § 3 MaBV folgen dem Bauablauf und ordnen sich den Bauzuständen so zu:
In der hier verwendeten Beispielaufteilung entfallen 40 % auf den Rohbau, 8 % auf das Dach, je 3 % auf die Rohinstallation von Heizung, Sanitär und Elektro, 10 % auf den Fenstereinbau, 6 % auf den Innenputz, 3 % auf den Estrich, 4 % auf Fliesen im Sanitärbereich, 12 % auf Bezugsfertigkeit mit Besitzübergabe, 3 % auf die Fassade und 5 % auf die vollständige Fertigstellung. Die Prozentwerte ergeben in dieser Aufteilung zusammen 100 %. Für einen konkreten Vertrag ist der vereinbarte, gesetzeskonforme Ratenplan maßgeblich.
Das Beispiel macht es greifbar. Die Vertragssumme beträgt 400.000 Euro. Der erste Teilbetrag liegt bei 30 %, also bei 120.000 Euro. Es bleiben 400.000 − 120.000 = 280.000 Euro. Diese Restsumme im MaBV-Ratenplan ist die Basis für alle weiteren Prozentsätze.
Der Rohbau bringt damit 40 % von 280.000 Euro, also 112.000 Euro. Das Dach folgt mit 22.400 Euro. Jede 3-%-Position entspricht 8.400 Euro, der Fenstereinbau 28.000 Euro, der Innenputz 16.800 Euro. Für die Fliesen im Sanitärbereich kommen 11.200 Euro zusammen, für Bezugsfertigkeit und Besitzübergabe 33.600 Euro und für die Fertigstellung 14.000 Euro. Addiert ergibt das mit den 120.000 Euro wieder 400.000 Euro.
Ein Vergleich zeigt, warum die Berechnungsbasis zählt: 40 % des vollen Kaufpreises wären 160.000 Euro; in der dargestellten Beispielrechnung ergeben 40 % der Restsumme 112.000 Euro. Bei einer konkreten Anforderung sind die gesetzliche Berechnungsweise und der vereinbarte Ratenplan zu prüfen.
Prüfe also zuerst, auf welche Summe sich der Prozentsatz im MaBV-Ratenplan bezieht. Erst danach lohnt der Blick auf den Bauzustand.
Wann wird eine Rate aus gebündelten Bauleistungen fällig?
Fasst der Vertrag Rohbau und Dach zu einer Rate zusammen, sind die vertraglichen Fälligkeitsvoraussetzungen für beide Leistungen zu prüfen. Ein noch ausstehender Teil der gebündelten Leistungen kann gegen die Fälligkeit sprechen. Maßgeblich sind der konkrete Ratenplan und der tatsächlich erreichte Bauzustand.
Im Beispiel sind Rohbau und Dach fertig. Die gebündelte Rate beträgt 112.000 + 22.400 = 134.400 Euro. Geprüft wird sie anhand beider Nachweise: Der Rohbau ist belegt, das Dach ebenfalls. Fehlt einer der beiden Belege, lässt sich die Fälligkeit nicht bestätigen.
Bei späteren Raten können Bezugsfertigkeit und Besitzübergabe unterschiedliche Voraussetzungen sein. In der dargestellten Beispielrechnung ist die Rate von 33.600 Euro an Bezugsfertigkeit mit Besitzübergabe geknüpft. Für einen konkreten Vertrag ist zu prüfen, welche Voraussetzungen vereinbart sind und ob sie erfüllt wurden.
In der Beispielrechnung ist die Schlussrate von 14.000 Euro an die vollständige Fertigstellung geknüpft. Bezugsfertigkeit und vollständige Fertigstellung können unterschiedliche Bauzustände sein; entscheidend sind die vertragliche Zuordnung und der tatsächliche Leistungsstand.
MaBV-Ratenplan-Beispiel: Kaufpreis, sieben Raten und vollständig berechnete Beträge
Angenommen, die Vertragssumme beträgt 400.000 Euro. Die erste Rate liegt bei 30 %, also bei 120.000 Euro. Die übrigen Prozentsätze beziehen sich auf die Restsumme von 280.000 Euro. So beginnt jedes MaBV-Ratenplan Beispiel.
Die zwölf gesetzlichen Anteile lassen sich zu sieben Raten bündeln. Eine mögliche Aufteilung sieht so aus:
| Rate | Gebündelte Bauzustände | Prozentbasis | Betrag |
|---|---|---|---|
| 1 | Erdarbeiten | 30 % von 400.000 Euro | 120.000 Euro |
| 2 | Rohbau und Dach | 48 % von 280.000 Euro | 134.400 Euro |
| 3 | Rohinstallation Heizung, Sanitär und Elektro | 9 % von 280.000 Euro | 25.200 Euro |
| 4 | Fenster und Innenputz | 16 % von 280.000 Euro | 44.800 Euro |
| 5 | Estrich und Sanitärfliesen | 7 % von 280.000 Euro | 19.600 Euro |
| 6 | Bezugsfertigkeit mit Besitzübergabe | 12 % von 280.000 Euro | 33.600 Euro |
| 7 | Fassade und vollständige Fertigstellung | 8 % von 280.000 Euro | 22.400 Euro |
| Summe | Alle sieben Raten | 30 % + 70 % | 400.000 Euro |
Die Kontrolle geht auf: 120.000 + 134.400 + 25.200 + 44.800 + 19.600 + 33.600 + 22.400 = 400.000 Euro. Auch die Prozente stimmen. Die Bündel ergeben 48 + 9 + 16 + 7 + 12 + 8 = 100 % der Restsumme.
Für die dargestellte Beispielaufteilung lautet die Rechenhilfe: erster Teilbetrag = 30 % × Vertragssumme, Restsumme = Vertragssumme − erster Teilbetrag, weitere Teilbeträge = gebündelter Prozentsatz × Restsumme. Ein Tabellenblatt kann diese Beispielrechnung abbilden. Bei einem konkreten Ratenplan sind Berechnungsbasis, Vertragsregelung und gesetzliche Vorgaben zu prüfen; eine abweichende Summe kann auf unterschiedliche Ursachen hinweisen.
Zahlen oder zurückstellen? Eine konkrete Zahlungsanforderung prüfen
Im Beispiel fordert der Bauträger 44.800 Euro für die Rate „Fenster und Innenputz“ an. Die Fenster sind eingebaut, in einer Wohnung fehlt noch der Innenputz. Das kann gegen die Fälligkeit sprechen, wenn beide Leistungen nach dem Vertrag Voraussetzung für die Rate sind. Für die Prüfung sind unter anderem die Eingangsvoraussetzungen, der vereinbarte Betrag und die Bauzustände des gebündelten Abschnitts relevant.
Schritt für Schritt am Beispiel
- Betrag und Rate abgleichen. Im Beispiel weist der Zahlungsplan für Rate 4 16 % der Restsumme von 280.000 Euro aus. Das sind 44.800 Euro. Bei einer konkreten Anforderung ist die Berechnung mit dem tatsächlich vereinbarten Zahlungsplan abzugleichen.
- Bisherige Zahlungen zusammenzählen. Gezahlt wurden Rate 1 bis 3: 120.000 + 134.400 + 25.200 = 279.600 Euro. Mit Rate 4 stünden 324.400 Euro in den Kaufpreisraten des Bauträgervertrags. Danach blieben 75.600 Euro offen, nämlich 19.600 + 33.600 + 22.400 Euro. Passt die Summe nicht zu Deiner eigenen Aufstellung, klär das vor jeder Überweisung.
- Jeden Bauzustand einzeln festhalten. Bei gebündelten Leistungen ist zu prüfen, ob die vertraglich vorgesehenen Bauzustände erreicht sind. Im Beispiel lassen sich Fenster und Innenputz getrennt dokumentieren.
- Entscheidung ableiten. Sind beide Zustände belegt, kann das die Fälligkeit stützen. Ist einer noch offen, kann dies gegen die Fälligkeit sprechen; maßgeblich sind Vertrag und gesetzliche Voraussetzungen.
Fenster und Innenputz getrennt belegen
Bei den Fenstern kann eine Besichtigung mit Fotos und gegebenenfalls Unterlagen des Bauleiters Anhaltspunkte liefern. Beim Innenputz lässt sich der Zustand in den betroffenen Wohnungen prüfen und dokumentieren. Im Beispiel sind die Wände einer Wohnung noch roh; ob damit der vertraglich vereinbarte Zustand „Innenputz fertig“ fehlt, ist anhand des Ratenplans zu beurteilen.
Im Beispiel kann es sinnvoll sein, die Anforderung anhand des Vertrags zunächst zu hinterfragen und den fehlenden Innenputz konkret zu benennen. Eine sachliche Mitteilung könnte etwa lauten: „Bitte erläutern Sie, auf welcher vertraglichen Grundlage Rate 4 über 44.800 Euro fällig sein soll; der Innenputz in Wohnung X ist nach unserer Feststellung noch nicht fertiggestellt, die Fenster sind eingebaut.“
Die Anforderung kommt erneut
Im Beispiel kann der Bauträger nach Fertigstellung des Innenputzes erneut die im Zahlungsplan ausgewiesene Rate anfordern. Ob der Betrag unverändert bleibt und die Rate fällig ist, hängt vom Vertrag, den gesetzlichen Voraussetzungen und den belegten Bauzuständen ab. Besichtigung, Fotos oder andere Unterlagen können als Nachweise dienen. Vor einer Zahlung sollte die konkrete Anforderung mit dem Zahlungsplan abgeglichen werden.
Welche Rolle spielen Sicherheiten, Mängel und der 5-%-Sicherheitseinbehalt?
Je nach Vertragsgestaltung kann eine Bürgschaft nach § 7 MaBV als Sicherungsweg relevant sein. Eine Bank oder Versicherung übernimmt dabei im Rahmen der gesetzlichen und vereinbarten Bedingungen eine Bürgschaft für Ansprüche des Erwerbers. Die vorhandenen Sicherungen können für die Prüfung einer Zahlungsanforderung bedeutsam sein.
§ 650m BGB sieht unter den dort genannten Voraussetzungen eine Sicherheit vor; bei einer Vertragssumme von 400.000 Euro entsprächen 5 % beispielhaft 20.000 Euro. Wie sich diese Sicherheit auf Zahlungen auswirkt und wann sie freigegeben wird, richtet sich nach Gesetz, Vertrag und dem gesicherten Anspruch. Eine gestellte Sicherheit ist bei der Abwicklung entsprechend den maßgeblichen Bedingungen zu berücksichtigen.
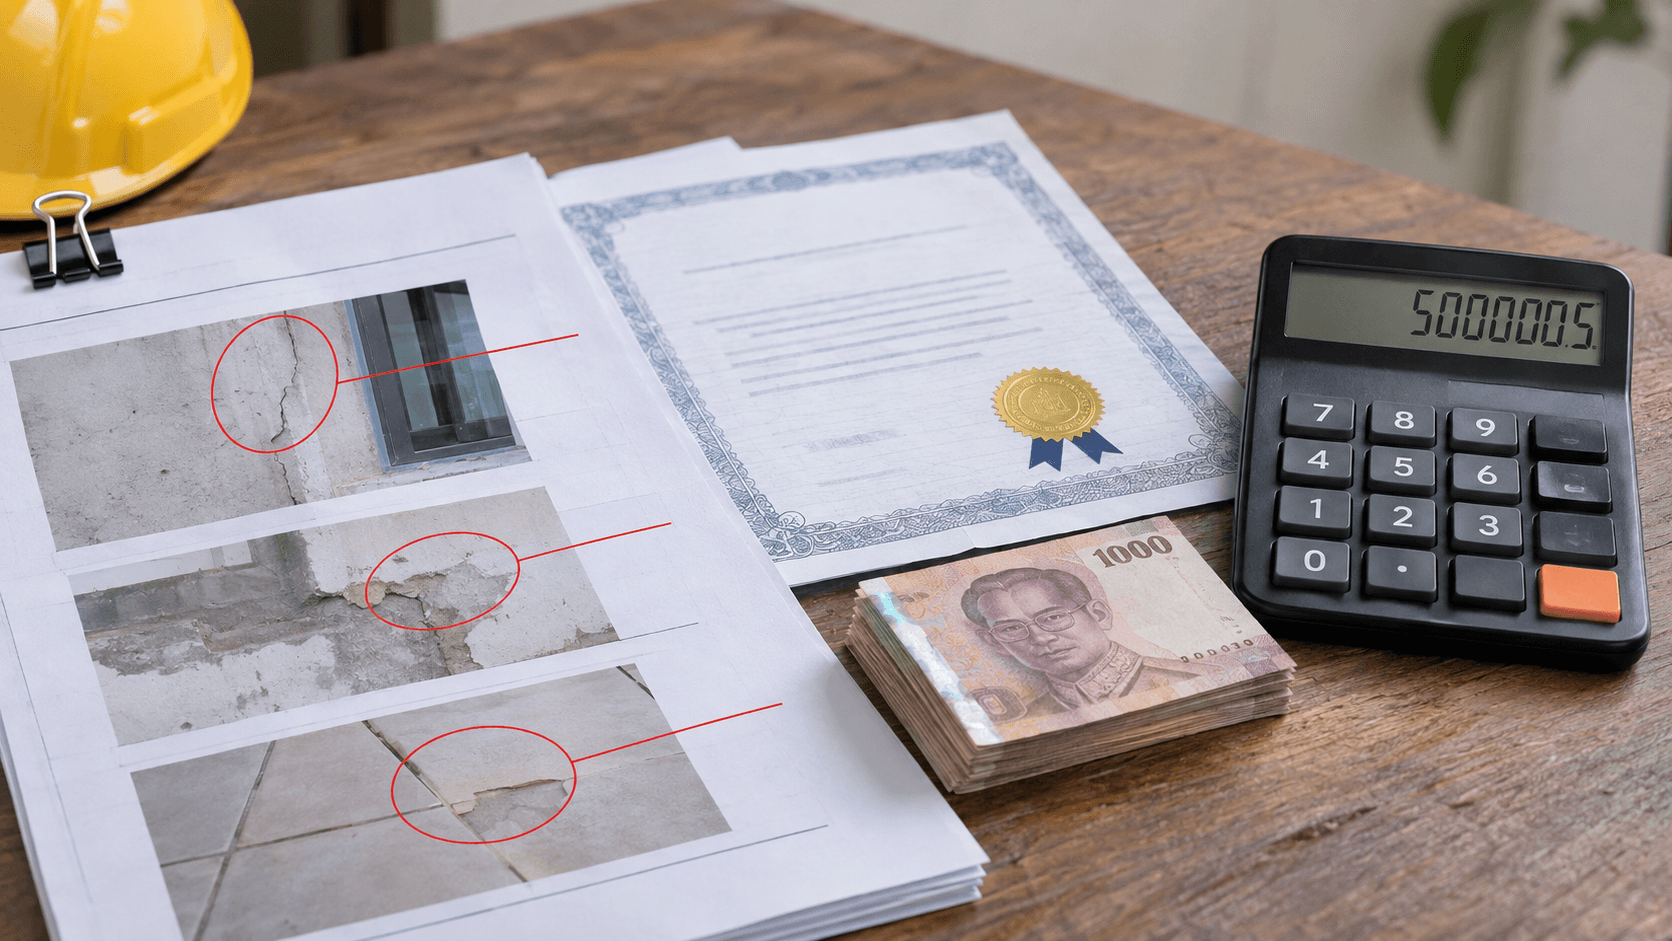
Ein weiterer Prüfschritt betrifft konkrete Mängel. Ob und in welcher Höhe wegen eines Mangels ein Betrag zurückbehalten werden kann, hängt von den gesetzlichen Voraussetzungen und den Umständen des Einzelfalls ab. Eine nachvollziehbare Beschreibung des Mangels kann für die Prüfung hilfreich sein.
Die Gegenüberstellung lautet also: Die MaBV-Rate bestimmt Betrag und Bauzustand. Die 5-%-Sicherheit schützt den Erfüllungsanspruch. Der Mängeleinbehalt betrifft nur, was tatsächlich festgestellt wurde. Das ist der Käuferschutz beim Bauträgervertrag in drei Schichten.
Fazit: Jede Rate lässt sich einzeln prüfen
Ein MaBV-Ratenplan wirkt auf den ersten Blick wie eine Tabelle voller Prozentwerte. Tatsächlich folgt er einer klaren Logik: Der Kaufpreis wird auf höchstens sieben Teilbeträge verteilt, die am Baufortschritt hängen. Bevor die erste Rate fließen darf, müssen die Voraussetzungen aus § 3 Abs. 1 MaBV stehen, etwa ein wirksamer Vertrag, die Vormerkung, die gesicherte Freistellung von Grundpfandrechten und die Baugenehmigung. Das schafft Boden unter den Füßen, wenn es um sehr viel Geld geht.
Danach rechnet sich der Plan Schritt für Schritt. Der erste Teilbetrag umfasst 30 % der Vertragssumme, die weiteren Prozentsätze beziehen sich auf die verbleibenden 70 %. Bei beispielhaft 400.000 Euro sind das 120.000 Euro für die erste Rate und 280.000 Euro als Basis für alle übrigen. Entscheidend ist, dass eine Rate erst fällig wird, wenn sämtliche ihr zugeordneten Bauleistungen erreicht sind. Ist ein Bauzustand noch offen, verschiebt sich die Fälligkeit. Eine benannte Bauphase im Vertrag ersetzt diese Prüfung nicht.
Eine Zahlungsanforderung lässt sich anhand mehrerer Punkte prüfen: Sind die maßgeblichen Eingangsvoraussetzungen erfüllt? Entspricht der Betrag dem vereinbarten Zahlungsplan? Sind die relevanten Bauzustände erreicht? Ein Abgleich mit bisherigen Zahlungen zeigt zusätzlich, welcher Anteil des Kaufpreises bereits gezahlt wurde. Sicherheiten nach § 7 MaBV und eine Sicherheit nach § 650m BGB sind gesondert nach ihren jeweiligen Voraussetzungen zu berücksichtigen. Bei Fragen zu einem konkreten Ratenplan kann baufiguru die einzelnen Punkte gemeinsam mit Dir durchgehen.