
Kreditratenrechner: einfach und schnell Ihre Rate berechnen
Ermitteln Sie mit dem Kreditratenrechner vorab Ihre monatliche Rate, um zukünftig besser planen zu können. Außerdem erfahren Sie mit dem Ratenrechner auch Ihre Restschuld nach dem Ablauf der Sollzinsbindung.
Mit dem Kreditratenrechner können Sie Ihren geplanten Kredit aus verschiedenen Blickwinkeln beleuchten. Ob Zins- oder Tilgungsvergleich, Raten- oder Restschuldberechnung: Der Kreditrechner gibt Ihnen auf viele Fragen die richtige Antwort.
Das Wichtigste in Kürze
- Eine Immobilienfinanzierung ist langfristig ausgelegt. Ihre Kreditraten müssen so kalkuliert sein, dass Sie sie über viele Jahre sicher bezahlen können.
- Eine Kreditrate setzt sich aus Zinsen und Tilgung zusammen. Die Zinsen stehen für die Kreditkosten, die Tilgung gibt die Rückzahlung an.
- Die monatliche Rate für Ihren Kredit berechnen Sie mit einem Kredit Raten Rechner leicht selbst.
- Ihre maximale Kreditrate sollte nicht höher sein als die Differenz Ihrer Einnahmen und Ausgaben.
- Mit einem Volltilgerdarlehen sind Sie schneller schuldenfrei. Durch die höhere Tilgung steigt Ihre monatliche Kreditrate.
Was macht die Kreditraten bei einem Annuitätendarlehen so besonders?
Eine Annuität ist ein jährlicher Betrag, der über viele Jahre unverändert bleibt. Genau das macht die Kreditraten bei einem Annuitätendarlehen aus: Der Betrag, der jedes Jahr für diesen Kredit gezahlt wird, bleibt während der gesamten Dauer der Zinsfestschreibung konstant.
Sie wissen also schon heute, welchen Betrag Sie pro Jahr an Ihre Bank zahlen. Aus der jährlichen Annuität lässt sich auch Ihre monatliche Rate berechnen.
Dadurch haben Sie von Anfang an ein hohes Maß an Planungssicherheit, denn Sie wissen schon heute, welche Kreditrate in den nächsten Jahren Monat für Monat auf Sie zukommt.
So können Sie Ihre Finanzen leichter planen und steuern. Bei finanziellen Engpässen können Sie entsprechend priorisieren, wenn Sie wissen, wie viel Geld Sie in jedem Fall an die Bank zahlen müssen.
Welche Kreditrate sollte ich wählen?
So wirkt eine hohe Tilgung
| 1% | 2% | 3% | 4% | |
|---|---|---|---|---|
| Darlehensbetrag | 200.000 EUR | 200.000 EUR | 200.000 EUR | 200.000 EUR |
| Sollzins | 1,45% | 1,45% | 1,45% | 1,45% |
| Zinsbindung | 15 Jahre | 15 Jahre | 15 Jahre | 15 Jahre |
| Monatliche Rate | 408,33 EUR | 575,00 EUR | 741,67 EUR | 908,33 EUR |
| Restschuld nach 15 Jahren | 166.510,73 EUR | 133.020,11 EUR | 99.529,41 EUR | 66.040,86 EUR |
| Summe der geleisteten Zinszahlungen nach 15 Jahren | 40.049,86 EUR | 36.559,84 EUR | 33.069,74 EUR | 29.579,99 EUR |
| Gesamtlaufzeit | 62 Jahre | 37 Jahre 9 Monate | 27 Jahre 4 Monate | 21 Jahre 6 Monate |
Ein Kreditratenrechner hilft Ihnen dabei, Ihre regelmäßigen Raten zu berechnen. Die Rate für Ihren Kredit setzt sich aus einem Zins- und einem Tilgungsanteil zusammen.
Mit Hilfe der Tilgung nehmen Sie selbst Einfluss auf die Höhe der Kreditrate, wie Ihnen der Kreditrechner für Ihr Haus zeigt. Bei einer einprozentigen Tilgung ist Ihre Rate niedriger als bei einer zwei- oder dreiprozentigen Tilgung.
Allerdings ist auch Ihr Darlehen bei einer höheren Tilgung viel früher zurückgezahlt. Wenn Sie Ihre Ratenzahlung berechnen, müssen Sie also zwischen einer niedrigen Rate und einer langen Kreditlaufzeit entscheiden.
Was sind Kreditraten?
Jeder Kredit muss irgendwann zurückgezahlt werden. Dazu könnten Sie selbst Geld ansparen und Rücklagen bilden, um den ausgeliehenen Betrag irgendwann in einer Summe an den Geldgeber zurückzuzahlen.
Viel einfacher, bequemer und sicherer ist es allerdings für den Geldgeber und für Sie, wenn Sie das Geld in kalkulierbaren Raten über einen längeren Zeitraum zurückführen.
Dieses Prinzip steckt hinter einem Kredit: Sie zahlen den finanzierten Betrag in regelmäßigen Beträgen an die Bank zurück. Ein Ratenrechner für Kredite hilft Ihnen dabei, Ihre optimale monatliche Kreditrate zu berechnen.
Wann macht ein Kreditrechner Sinn für den Hauskauf?
Ein Kreditratenrechner ist für jede Art von Immobilienfinanzierung sinnvoll. Unabhängig davon, ob Sie sich für den Kauf einer Eigentumswohnung oder eines Hauses entscheiden, ob Sie Ihr Objekt selbst bewohnen oder als Kapitalanlage vermieten: Wenn Sie für Ihren Kredit die monatlichen Raten berechnen wollen, benötigen Sie einen Kreditratenrechner.
Er hilft Ihnen dabei, die optimale Rate zu ermitteln, die Sie sicher bezahlen können und die Ihnen dabei hilft, so schnell wie möglich schuldenfrei zu werden.
Damit ist die Nutzung eines Kreditrechners auch unabhängig davon, ob Sie eine kleine oder große Immobilie erwerben oder ob das Objekt günstig oder teuer ist.
Planen Sie Ihre Immobilienfinanzierung mit dem Kreditratenrechner
Unser Kreditratenrechner gibt Ihnen mit wenigen Eingaben einen ersten Eindruck von Zinsen und Raten, die Sie für Ihre Finanzierung erwarten können.
Geben Sie den Kaufpreis für Ihre Immobilie und den gewünschten Darlehensbetrag an, und schauen Sie, welche Kreditrate sich durch eine Änderung der Sollzinsbindung oder der Tilgung ergibt.
Nutzen Sie den Kredit Raten Rechner auch, um Alternativen für Ihre Finanzierung zu prüfen! Der Kreditrechner gibt Aufschluss über die Höhe der Restschuld zum Ablauf der Sollzinsbindung und über den Gesamtbetrag, den Sie zurückzuzahlen haben.
Mit unserem Kreditratenrechner kalkulieren Sie Ihre Baufinanzierung ganz individuell, damit Sie sicher und planbar in Ihre vier Wände kommen.
Wie berechne ich meine monatliche Rate bei Hauskauf?
Wenn Sie Ihre monatliche Kreditrate berechnen wollen, nutzen Sie einfach unseren Kreditratenrechner! Alternativ wenden Sie die folgende Formel an.
Formel
Monatliche Kreditrate = Darlehensbetrag/100 * (Zinssatz + Tilgung)/12
Wie hoch sollte die Kreditrate maximal ausfallen?
Beispielhafte Haushaltsrechnung
| Verwendungszweck | Einkünfte | Ausgaben |
|---|---|---|
| Nettoeinkommen | 2.700 EUR | |
| Kindergeld | 2 x 184 EUR | |
| Kleidung | 190 EUR | |
| Lebensmittel | 470 EUR | |
| Gesundheit | 50 EUR | |
| Strom/ Wasser/ Heizung | 125 EUR | |
| Haushaltsgeräte | 40 EUR | |
| Wohnnebenkosten | 190 EUR | |
| Reparaturen/ Instandhaltung | 50 EUR | |
| Telefon/ Internet | 80 EUR | |
| Auto Verkehr | 140 EUR | |
| Versicherungen | 170 EUR | |
| Freizeit | 150 EUR | |
| Urlaub | 170 EUR | |
| Ausgabenpuffer | 80 EUR | |
| Gesamt | 3.068 EUR | 1.905 EUR |
| Verfügbar für Rate | 1.163 EUR |
Bevor Sie die Rate für Ihr Darlehen mit unserem Kreditratenrechner ermitteln, sollten Sie sich einen Überblick über die maximale Höhe verschaffen.
Stellen Sie dazu das verfügbare Einkommen zusammen, und ziehen Sie Ihre Ausgaben ab. Berücksichtigen Sie bei den Einnahmen auch das Kindergeld, und vergessen Sie bei den Ausgaben die Kosten für Versicherungen, Auto, Freizeit und Urlaub nicht.
Kosten, die nur einmal im Jahr anfallen, teilen Sie auf 12 Monate auf. Ebenfalls wichtig ist ein Puffer für Unvorhergesehenes, den Sie jeden Monat einplanen sollten.
Ziehen Sie dann die Ausgaben von den Einnahmen ab. So erhalten Sie die maximale Kreditrate.
Vergleich zwischen Volltilger- und Annuitätendarlehen
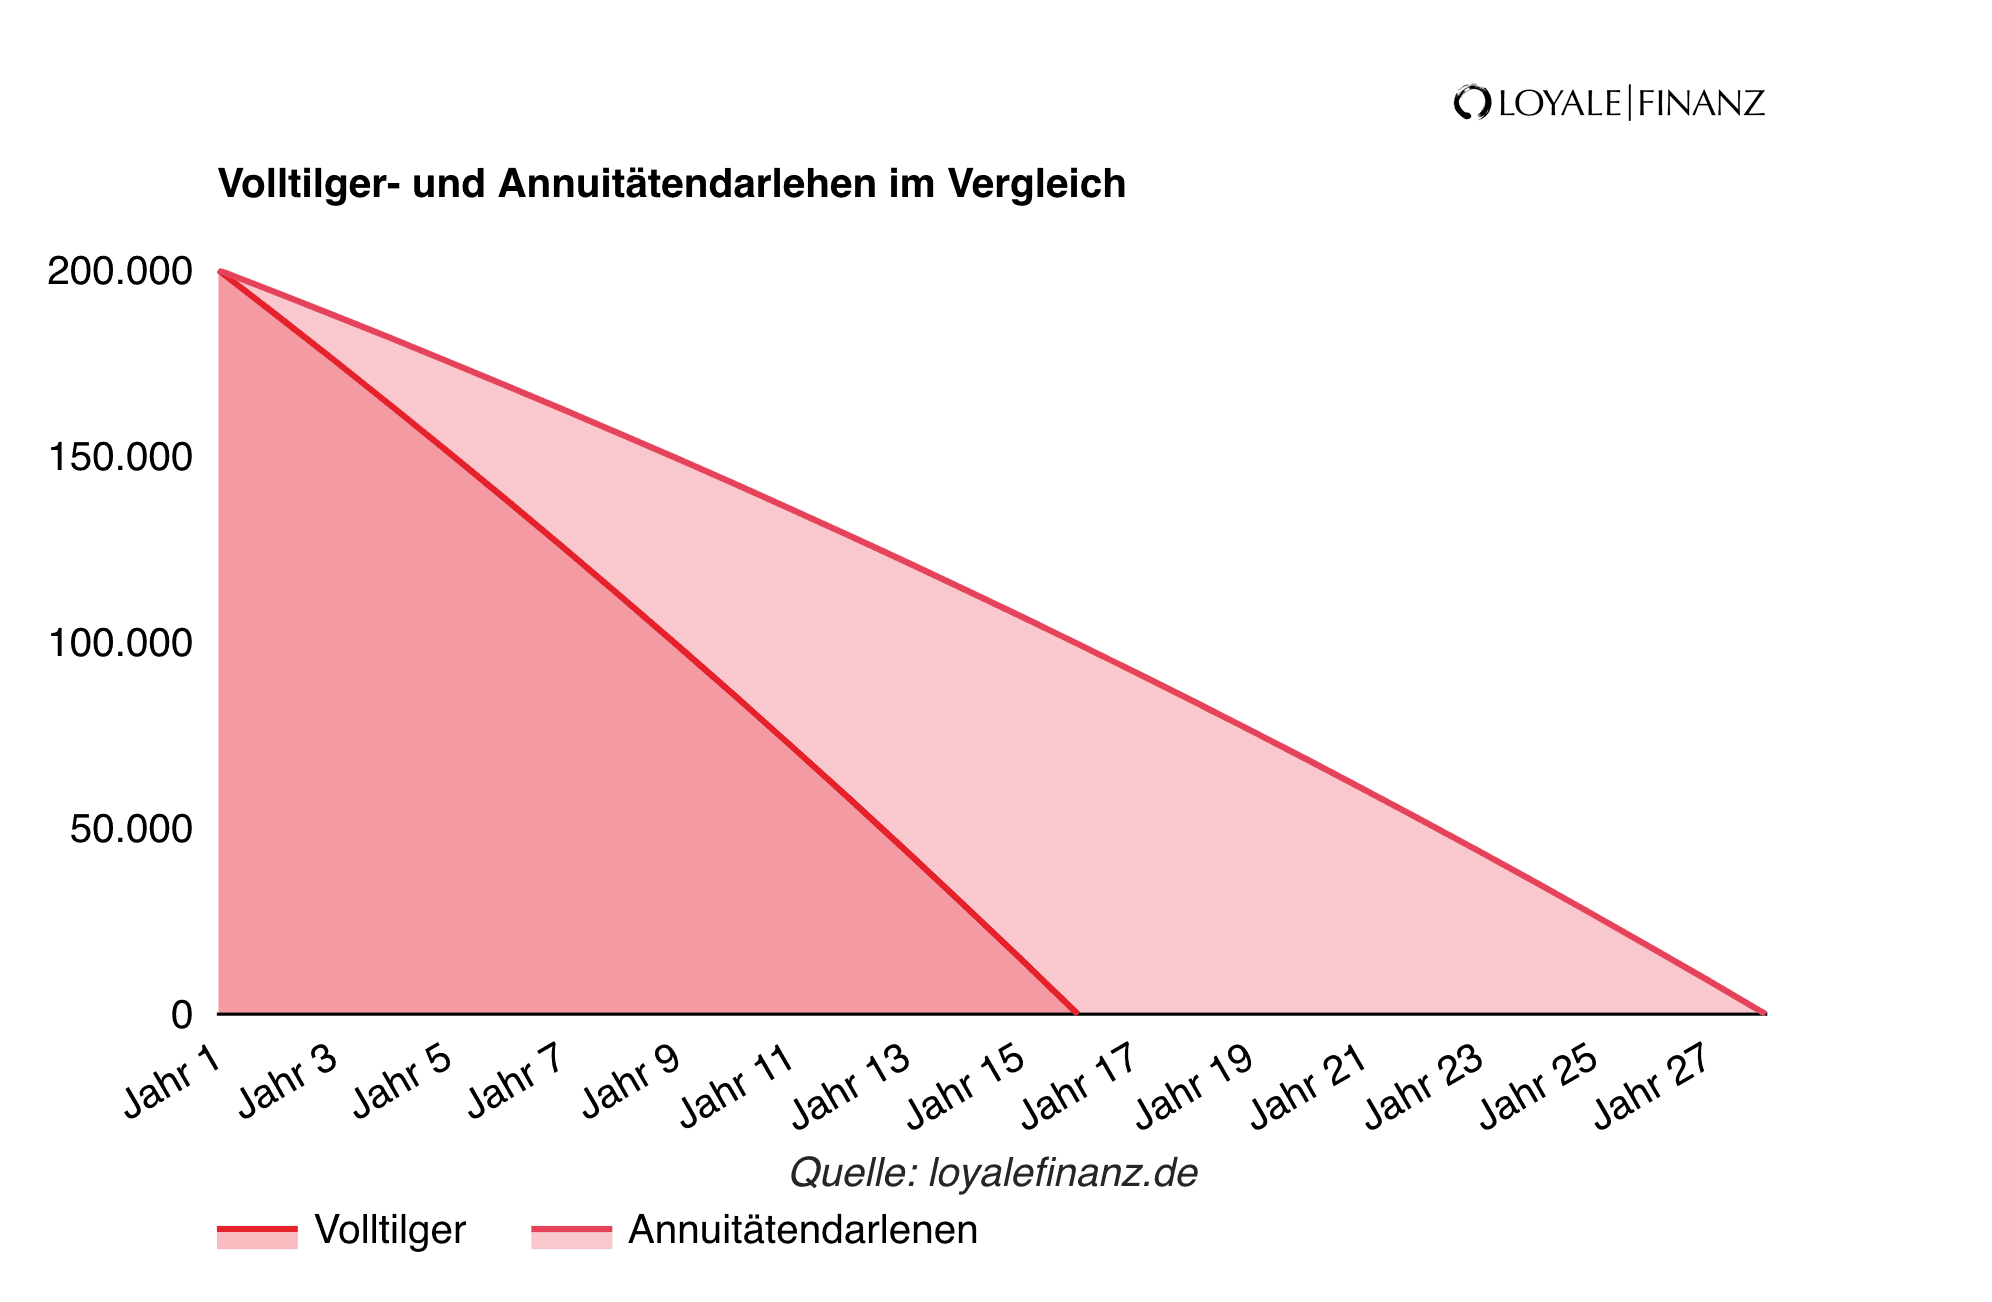
Ein Volltilgerdarlehen ist ein Darlehen, das zum Ablauf der ersten Zinsbindung vollständig zurückgezahlt ist. Im Vergleich zum Annuitätendarlehen wird die Tilgung deutlich höher sein, mit ihr steigt auch die monatliche Kreditrate.
Dafür ist die Summe der Zinszahlungen weitaus geringer. Wenn es Ihre finanziellen Möglichkeiten zulassen, ist ein Volltilgerdarlehen bei längerer Zinsbindung durchaus interessant.
Berücksichtigen Sie diese Option deshalb unbedingt, wenn Sie Ihre Raten mit unserem Kreditratenrechner prüfen.
Welche Daten sind wichtig für den Kreditratenrechner?
Für unseren Kreditratenrechner benötigen Sie nur drei Angaben: den Kaufpreis Ihrer Immobilie, die gewünschte Darlehenssumme und die Tilgung.
Unser Rechner ermittelt damit die monatliche Rate, die nötige Vertragslaufzeit und die Restschuld zum Ablauf der ersten Zinsbindung.